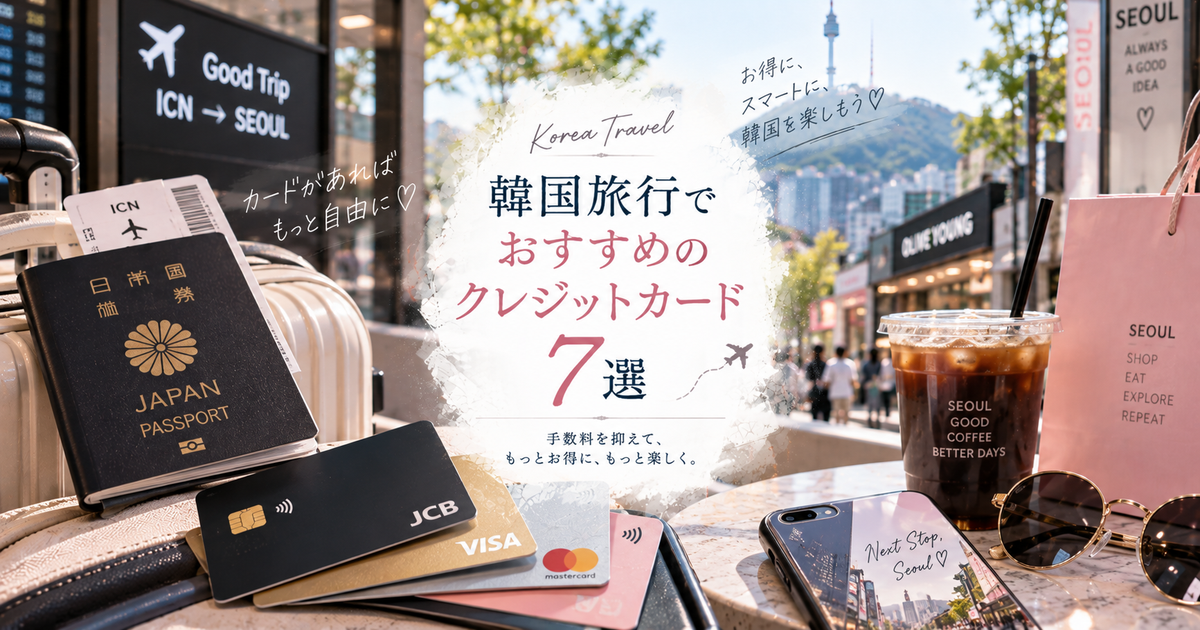
韓国はキャッシュレス決済が普及しており、ソウルや釜山、済州島などを旅行するときもクレジットカードが活躍します。
百貨店、ホテル、コンビニ、カフェ、コスメショップなど幅広い場所でカードを使える一方、海外事務手数料や国際ブランドによって実質的な使いやすさには差があります。
特に韓国旅行では、メインカードが決済できなかった場合に備えてVisaやMastercardとJCBなど異なるブランドを2枚以上持っていくと安心です。
またカードだけですべて済ませようとせず、Tmoneyなどの交通カードへのチャージや一部の市場に備えて韓国ウォンも少額用意しておくと移動しやすくなります。
ここでは2026年9月時点の公式情報をもとに、韓国旅行で使いやすいクレジットカードを比較し、海外事務手数料、現地通貨決済、交通、買い物、紛失対策まで紹介します。
リチャージ可能で使いやすい国際電話カード

 ポチップ
韓国旅行でおすすめのクレジットカード7選
韓国旅行用のクレジットカードを選ぶなら、ポイント還元率だけでなく海外事務手数料、国際ブランド、年会費、海外旅行保険をまとめて比較する必要があります。
韓国ではVisa、Mastercard、JCB、American Expressなどが利用できる店舗が多いため、国際ブランドを分散して2枚以上用意すると決済できない場面への備えになります。
海外事務手数料はカードによって1%台から3%台まで差があるため、韓国でコスメや洋服を大量に買う人ほど確認しておきたいポイントです。
ここでは年会費無料を中心に、普段使いにも韓国旅行にも組み込みやすいカードを選びました。
JCB CARD W
JCB CARD Wは18歳から39歳まで申し込める年会費永年無料のクレジットカードで、39歳までに入会すれば40歳以降も継続して利用できます。
JCB発行カードの海外利用では2026年9月時点で基準レートに1.6%を加えた換算レートが使われており、海外事務手数料を重視して韓国旅行用カードを探している人にとって注目しやすい選択肢です。
韓国観光公社でもJCBは韓国の多くの店舗で利用できる国際ブランドとして案内されていますが、すべての店舗で必ず利用できるわけではありません。
そのためJCB CARD Wをメインにする場合でも、VisaまたはMastercardのカードをサブとして持っていくと対応範囲を広げられます。
| 名称 | JCB CARD W |
|---|---|
| 特徴 | 海外利用時の換算手数料を抑えやすい |
| 向いている人 | 39歳以下で韓国旅行の決済コストを重視する人 |
| 年会費 | 永年無料 |
| 国際ブランド | JCB |
| 海外利用の目安 | 基準レート+1.6% |
| 注意点 | 新規申込は18〜39歳限定 |
Amazon Mastercard
Amazon Mastercardは年会費永年無料のMastercardで、韓国旅行だけでなくAmazonを普段から利用している人にも使いやすいカードです。
2025年10月以降の海外事務処理手数料は2.20%となっており、3%台のカードが増えている中では韓国でのショッピング費用を抑えやすい部類に入ります。
Amazon.co.jp以外の通常利用でもAmazonポイントが貯まるため、オリーブヤング、百貨店、コンビニ、韓国料理店などでのカード払いにも利用できます。
国際ブランドがMastercardなので、JCBカードをメインにしている人が韓国旅行用の2枚目として組み合わせる用途にも向いています。
| 名称 | Amazon Mastercard |
|---|---|
| 特徴 | 海外事務手数料が比較的低め |
| 向いている人 | Amazonを普段から利用する人 |
| 年会費 | 永年無料 |
| 国際ブランド | Mastercard |
| 海外利用の目安 | 海外事務手数料2.20% |
| 注意点 | 為替レートは利用日のレートと一致しない場合あり |
三井住友カード(NL)
三井住友カード(NL)は年会費永年無料で、VisaまたはMastercardを選べるため、韓国旅行のメインカードとして国際ブランドを重視する人に使いやすいカードです。
海外旅行傷害保険は利用付帯で最高2,000万円となっており、対象となる旅費などをカードで決済するなど所定の条件を満たす必要があります。
海外ショッピングの事務処理手数料はVisaとMastercardともに3.63%なので、手数料だけならJCB CARD WやAmazon Mastercardより高くなります。
一方で普段からVisaやMastercardを使いたい人や、ナンバーレスカードを国内でも継続利用したい人には候補になります。
| 名称 | 三井住友カード(NL) |
|---|---|
| 特徴 | Visa・Mastercardを選択可能 |
| 向いている人 | 韓国用と普段使いを兼ねたい人 |
| 年会費 | 永年無料 |
| 国際ブランド | Visa・Mastercard |
| 海外利用の目安 | 海外事務手数料3.63% |
| 注意点 | 旅行保険は利用条件を確認 |
楽天カード
楽天カードは年会費無料で、Visa、Mastercard、JCB、American Expressなどからブランドを選べるため、すでに持っているカードと国際ブランドを分散させやすいのが特徴です。
韓国で使った外貨建てショッピングには2025年3月以降3.63%の海外事務手数料が加算されます。
普段から楽天市場や楽天関連サービスを利用している人なら、新しく旅行専用カードを作らず普段使いの延長で韓国へ持っていきやすいでしょう。
海外旅行ではカード利用通知を確認できる状態にし、不審な決済へ早く気付けるようスマートフォン側の設定も確認しておくと安心です。
| 名称 | 楽天カード |
|---|---|
| 特徴 | 国際ブランドの選択肢が多い |
| 向いている人 | 楽天サービスを普段から利用する人 |
| 年会費 | 無料 |
| 国際ブランド | Visa・Mastercard・JCB・American Expressなど |
| 海外利用の目安 | 海外事務手数料3.63% |
| 注意点 | ポイントだけでなく手数料も考慮 |
リクルートカード
リクルートカードは年会費永年無料で、通常のショッピングでも1.2%のポイント還元を受けられる点が特徴です。
Visa、Mastercard、JCBから選ぶことができるため、現在持っているカードとは異なる国際ブランドを韓国旅行用に追加したい人にも向いています。
海外旅行傷害保険は最高2,000万円の利用付帯となっているため、適用させたい場合には旅行代金の支払い条件を出発前に確認しましょう。
海外事務手数料などの条件は発行会社と選択ブランドによって確認先が変わるため、韓国で利用する前に自分が発行したカードの最新条件を確認することが重要です。
| 名称 | リクルートカード |
|---|---|
| 特徴 | 通常還元率1.2% |
| 向いている人 | 日常利用の還元率も重視する人 |
| 年会費 | 永年無料 |
| 国際ブランド | Visa・Mastercard・JCB |
| 海外利用の目安 | 発行会社・ブランドにより確認 |
| 注意点 | 旅行保険は利用付帯 |
エポスカード
エポスカードVisaは年会費永年無料で、韓国を含む海外旅行に利用付帯の旅行傷害保険を備えています。
旅行代金や公共交通機関の料金など所定の費用をエポスカードで支払うことが適用条件となるため、カードを持っているだけで必ず保険が有効になるわけではありません。
海外ショッピング時の事務処理費は2025年7月以降3.85%となっているため、決済コストだけを最優先するカードではありません。
一方で海外旅行向けサポートや保険を重視し、Visaブランドのサブカードを追加したい人には比較対象になります。
| 名称 | エポスカード |
|---|---|
| 特徴 | 海外旅行傷害保険を備える |
| 向いている人 | 海外旅行向けサービスも重視する人 |
| 年会費 | 永年無料 |
| 国際ブランド | Visa |
| 海外利用の目安 | 海外事務手数料3.85% |
| 注意点 | 保険は利用付帯 |
PayPayカード
PayPayカードは年会費永年無料で、Visa、Mastercard、JCBから国際ブランドを選択できます。
2025年3月10日以降の海外取引事務処理手数料は各ブランドとも3.85%なので、韓国で高額な買い物をする場合には手数料を含めた実質負担を考えて利用したいカードです。
普段からPayPayやPayPayカードを利用しており、新しいカードを増やしたくない人なら、そのまま韓国旅行へ持っていく選択肢になります。
韓国専用に作るのであれば手数料の低いカードとも比較し、普段の利便性と海外利用コストのどちらを優先するか決めましょう。
| 名称 | PayPayカード |
|---|---|
| 特徴 | 普段使いから韓国旅行まで使いやすい |
| 向いている人 | PayPayを日常的に利用する人 |
| 年会費 | 永年無料 |
| 国際ブランド | Visa・Mastercard・JCB |
| 海外利用の目安 | 海外事務手数料3.85% |
| 注意点 | 高額利用では手数料差に注意 |
韓国旅行ではクレジットカードを2枚以上持つと安心
韓国は日本人旅行者にとってカードを使いやすい国ですが、一枚だけに決済手段を集中させるのはおすすめできません。
利用店舗側の端末、国際ブランド、カード会社の不正利用検知、通信障害などによって一時的に決済できない可能性があるからです。
国際ブランドを分けた2枚以上のクレジットカードと少額の韓国ウォンを組み合わせると、多くの場面へ対応しやすくなります。
国際ブランドを分ける
韓国観光公社では、韓国の多くの店舗でVisa、Mastercard、JCB、American Express、UnionPayなどのカードが利用できると案内しています。
それでも店舗ごとの契約や決済端末によって使えるブランドが異なる可能性があるため、VisaとJCB、MastercardとJCBなど異なるブランドを組み合わせる方法が有効です。
特にメインカードをJCBにする場合はVisaまたはMastercardを予備にすると、韓国旅行以外の海外旅行でも使いやすい組み合わせになります。
- JCB+Visa
- JCB+Mastercard
- Visa+Mastercard
- 異なるカード会社を選ぶ
- 2枚を別々に保管
カード会社も分ける
国際ブランドだけでなく、カード発行会社も分けておくとトラブルへの耐性を高められます。
たとえば同じ会社から発行されたカードを2枚持つより、JCB発行カードと三井住友カード発行カードのように発行元を分けたほうが、一方に利用制限がかかった場合でももう一方を利用できる可能性があります。
旅行中にカード会社から本人確認の通知が届くこともあるため、日本で使用しているスマートフォンの電話番号やアプリへアクセスできる状態にしておきましょう。
| 組み合わせ | 考え方 |
|---|---|
| 異なる国際ブランド | 加盟店の違いに対応 |
| 異なる発行会社 | 利用停止リスクを分散 |
| クレカ+現金 | 現金限定店に対応 |
| クレカ+交通カード | 地下鉄やバスを利用 |
| カード2枚 | 紛失時の予備 |
保管場所を分ける
韓国へクレジットカードを2枚持っていっても、同じ財布を紛失すれば両方を同時に失ってしまいます。
メインカードは街歩き用の財布やカードケースへ入れ、サブカードはホテルのセーフティボックスや別のポーチなどへ分ける方法があります。
パスポート、カード、現金をすべて一か所へ集中させず、必要に応じて分散させることが旅行中のリスク管理につながります。
バッグを選ぶときも、ファスナーで閉じられる小型ショルダーや体の前で管理しやすいタイプにすると街歩きで扱いやすくなります。
韓国でカード払いするときは海外事務手数料を意識する
韓国旅行でクレジットカードを選ぶときに見落とされやすいのが、外貨決済に加算される海外事務手数料です。
ポイントが1%付くカードでも海外事務手数料が3%台なら、手数料を含めた負担はポイント還元だけでは相殺できません。
特に美容施術、コスメのまとめ買い、ブランド品、ホテルなど高額な支払いを予定している人は、数%の差でも金額が大きくなります。
手数料差を計算する
海外事務手数料が1.6%のカードと3.85%のカードでは、同じ金額を韓国で使っても2.25ポイントの差があります。
仮に日本円換算で10万円相当を決済した場合、単純計算では1.6%なら約1,600円、3.85%なら約3,850円となり、差は約2,250円です。
20万円相当なら差は約4,500円まで広がるため、買い物金額が大きい旅行ほど海外事務手数料を確認する意味があります。
| 利用額の目安 | 1.6% | 2.2% | 3.63% | 3.85% |
|---|---|---|---|---|
| 5万円 | 約800円 | 約1,100円 | 約1,815円 | 約1,925円 |
| 10万円 | 約1,600円 | 約2,200円 | 約3,630円 | 約3,850円 |
| 20万円 | 約3,200円 | 約4,400円 | 約7,260円 | 約7,700円 |
| 30万円 | 約4,800円 | 約6,600円 | 約10,890円 | 約11,550円 |
韓国ウォンを選ぶ
韓国のお店でカードを利用すると、決済端末によって韓国ウォンと日本円のどちらで支払うか聞かれる場合があります。
日本円建てを選ぶDCCでは加盟店側が設定した換算レートが適用されるため、カード会社による通常の外貨換算より割高になる可能性があります。
そのためレートを自分で比較できない状況では、基本的に現地通貨である韓国ウォンを選択する方法が分かりやすいでしょう。
- KRWを選ぶ
- JPY表示を確認
- 金額を見てから承認
- レシートを確認
- 利用通知も確認
換算日は利用日と異なる
韓国旅行中にカードを使った日の為替レートが、そのまま請求時の換算レートになるとは限りません。
カード会社や国際ブランドが売上データを処理した日のレートが用いられるため、利用時にスマートフォンで調べた為替と最終請求額には差が生じることがあります。
たとえばJCBでは利用日から数日後に換算される場合があり、VisaやMastercardでも加盟店から売上データが到着したタイミングによって換算日が変わります。
カード利用直後に日本円へ換算した金額はあくまで目安として考え、正式な請求額はカード会社の利用明細で確認しましょう。
韓国はカード社会でも現金と交通カードが必要になる
韓国ではクレジットカードを利用できる店舗が非常に多いため、大量の現金を持ち歩く必要はありません。
一方で伝統市場、小規模店舗、屋台、交通カードへのチャージなど、旅行中に韓国ウォンが役立つ場面は残っています。
クレジットカードを中心にしつつ、Tmoneyなどの交通カードと少額の現金を併用するのが使いやすい組み合わせです。
市場では現金を残しておく
明洞や江南、聖水などの大型店舗やカフェではカードを使いやすい一方、伝統市場や小さな屋台ではカードが使えない場合があります。
韓国観光公社も、ほとんどの店舗でクレジットカードが利用できる一方、一部の伝統市場や店舗では現金のみの場合があると案内しています。
カード決済が中心の旅行でも、10,000ウォン札や5,000ウォン札などを含めた少額の現金を別に用意しておくと安心です。
- 伝統市場
- 一部の屋台
- 小規模店舗
- 交通カード関連
- 緊急時の予備
Tmoneyを併用する
ソウルや釜山などで地下鉄やバスを何度も利用するなら、クレジットカードとは別にTmoneyなどの交通カードを用意すると便利です。
Tmoneyはコンビニや地下鉄駅などで購入でき、地下鉄、バス、タクシー、一部加盟店などで利用できます。
日本で発行されたクレジットカードを持っていても、交通カードの購入やチャージでそのまま使えるとは限らないため、少額の韓国ウォンを確保しておくのがおすすめです。
| 支払い手段 | 向いている場面 |
|---|---|
| クレジットカード | ホテル・買い物・飲食 |
| Tmoney | 地下鉄・バス |
| 韓国ウォン | 市場・チャージ・小額決済 |
| WOWPASS | 旅行者向けプリペイド決済 |
| 予備カード | メインカード利用不可時 |
気候同行カードも選択肢になる
ソウル市内を地下鉄やバスで頻繁に移動する旅行では、利用日数によっては気候同行カードの短期券も選択肢になります。
2026年9月時点では1日券から7日券までの短期券が用意されていますが、利用可能エリアには条件があります。
またカード購入やチャージでは外国発行カードを利用できない場面があるため、クレジットカードだけで韓国旅行の交通まで完全にカバーできると考えないほうが安心です。
ソウルだけを回るのか、仁川や水原など郊外にも移動するのかによって、Tmoneyとの使い分けを決めましょう。
韓国旅行でカードトラブルを防ぐ準備をしておく
韓国旅行へクレジットカードを持っていくなら、現地で使えるカードを選ぶだけでなく、紛失、不正利用、利用停止への備えも必要です。
海外では普段と違う場所から決済するため、カード会社のセキュリティによって本人確認を求められることがあります。
出発前にアプリ、利用通知、暗証番号などを確認しておけば、現地で慌てる可能性を減らせます。
暗証番号を確認する
韓国の店舗でクレジットカードを利用するとき、決済金額や店舗によって暗証番号の入力を求められることがあります。
普段は日本でタッチ決済ばかり使っていると暗証番号を忘れている場合があるため、出発前に確認しておきましょう。
暗証番号をスマートフォンのメモへそのまま保存したり、カードと一緒の紙へ書いたりすることは避け、安全な方法で管理することが大切です。
- 暗証番号を確認
- 利用可能枠を確認
- カード有効期限を確認
- アプリへログイン
- 連絡先を確認
利用通知を有効にする
カード会社のアプリで利用通知を有効にしておけば、韓国で決済した直後に金額を確認しやすくなります。
自分が利用していない決済を早期に把握する目的だけでなく、レジで決済が正常に完了したかを確認するためにも便利です。
韓国旅行ではeSIMやSIMカード、海外ローミングなどを準備し、カード会社からの通知や本人認証を受け取れる通信環境も確保しておきましょう。
| 準備項目 | 目的 |
|---|---|
| カードアプリ | 明細確認 |
| プッシュ通知 | 利用を即確認 |
| eSIM・SIM | 本人認証 |
| 予備カード | 決済不能時の対応 |
| 連絡先 | 紛失時の停止 |
スマホの充電切れにも備える
韓国旅行ではカード利用通知だけでなく、NAVER Mapなどの地図、地下鉄経路、翻訳、予約確認などでもスマートフォンを頻繁に使います。
外出中にスマートフォンの電池が切れると、カード会社からの本人確認や利用明細の確認ができなくなる可能性があります。
10,000mAh前後のモバイルバッテリーや短いUSB-Cケーブルなどを用意し、一日中観光する日でも充電できるようにしておくと便利です。
モバイルバッテリーには航空機への持込みルールがあるため、預け入れ荷物へ入れず、利用する航空会社の最新条件に従って管理しましょう。
韓国旅行ではカードの還元率より総コストで選ぼう
韓国旅行でおすすめのクレジットカードを選ぶときは、ポイント還元率だけを見るのではなく、海外事務手数料、国際ブランド、年会費、旅行保険を合わせて比較することが重要です。
海外利用時のコストを重視するならJCB CARD WやAmazon Mastercardが候補になり、VisaやMastercardの使いやすさを優先するなら三井住友カード(NL)なども組み合わせやすくなります。
楽天カード、リクルートカード、エポスカード、PayPayカードなど、普段すでに使っているカードをそのまま韓国へ持っていく方法もありますが、海外事務手数料は出発前に確認しておきましょう。
韓国ではカードを使える店舗が多いものの、伝統市場や交通カードへのチャージなどで現金が必要になる場合があるため、クレジットカード2枚、交通カード、少額の韓国ウォンを併用する方法が実用的です。
さらに韓国ウォン建てでの決済、カードアプリの利用通知、暗証番号、モバイルバッテリーまで準備しておけば、ソウルや釜山でのコスメ購入や食事、ホテル代などもスムーズに支払いやすくなります。
リチャージ可能で使いやすい国際電話カード
ポチップ